规则设计
消费、行为、任务三类积分来源与价值锚点设计。

积分最怕两种死法:一种是赚得太容易沦为负债,一种是花不出去沦为鸡肋。积分运营的核心是设计「赚取—消耗」的经济系统:行为值多少钱、积分锚定什么价值、在哪些场景花掉,三者环环相扣,积分才能成为复购的发动机而不是财务的包袱。

消费、行为、任务三类积分来源与价值锚点设计。
抵现、兑换、抽奖、权益四大消耗场景组合。
积分+现金、会员加倍、限时兑换驱动复购节奏。

先锚定积分价值(如 100 积分=1 元),再倒推发分成本:消费返分控制毛利内,行为任务导向高频动作;消耗侧提供高感知权益:话费直充、视频会员、热门商品;赚取与消耗速率动态平衡,负债率与消耗率按月监测。
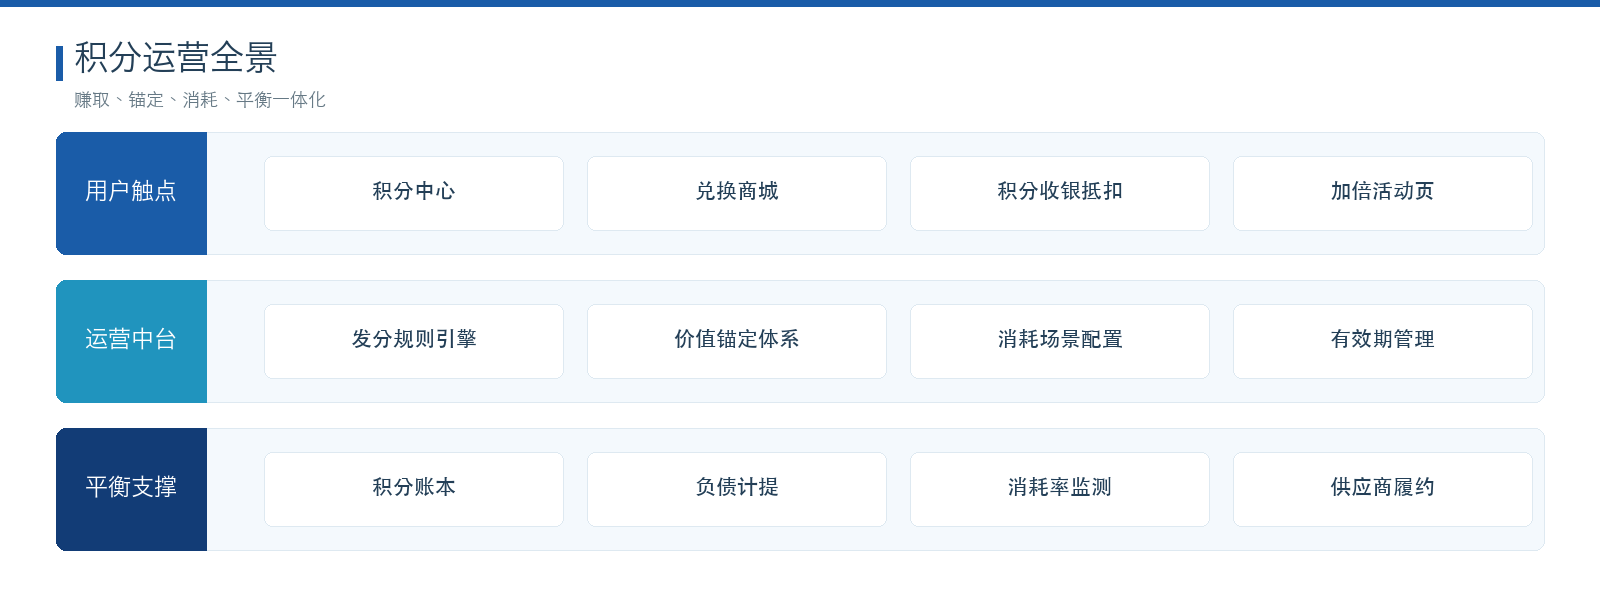
会员日积分加倍制造集中消费节点,积分+现金兑换降低高客单门槛,限时兑换倒逼沉睡积分动起来,积分抽奖用小概率高感知拉活跃;跨端互通让积分在多个商城流转。招行等金融客户以此把积分做成了会员忠诚的核心抓手。
朗尊以标准实施方法论推进:从「积分诊断」起步,依次完成「规则设计」「商城联动」,直至「数据复盘」,每一步都有可验收的里程碑与量化效果。

为招商银行设计信用卡积分运营体系,权益兑换与分期消费联动;为多家金融保险客户搭建积分商城与消耗场景,积分消耗率与客户活跃度同步提升,积分资产成为客户留存的重要纽带。
朗尊积分运营设计积分获取规则与消耗场景,联动积分商城并实现跨端互通,以积分激励驱动用户复购留存。
通常按 100 积分抵 1 元设定价值锚点,再根据毛利测算发分预算;价值锚点一旦公布不宜轻易贬值,以免损伤用户信任。
提供高频刚需的消耗品(话费、会员)、设置积分有效期提醒、定期限时兑换活动,并用积分+现金降低高价值商品兑换门槛。
发分即计提负债,关键是控制负债率:按月监测发放与消耗速率,消耗不足时收紧发分并加推消耗活动,保持动态平衡。
通过统一积分账本设定兑换汇率,各业务线积分折算为通用积分在全域使用,总部统一管理负债与成本分摊。